Assurance décennale photovoltaïque : garanties, obligations et conseils pour choisir la bonne couverture
Installer des panneaux photovoltaïques représente un investissement important, souvent prévu pour fonctionner pendant vingt à trente ans. Mais que se passe-t-il si une infiltration apparaît autour des fixations, si la toiture est fragilisée ou si un défaut de pose provoque un dommage sérieux quelques années après les travaux ? C’est précisément dans ce type de situation que l’assurance décennale photovoltaïque peut jouer un rôle essentiel.
Souvent évoquée au moment de demander des devis, cette garantie reste pourtant mal comprise. Est-elle obligatoire pour tous les installateurs ? Que couvre-t-elle réellement ? Une baisse de production est-elle indemnisée ? Et surtout, comment vérifier qu’une entreprise est correctement assurée avant de signer ? Voici les points à examiner pour avancer sereinement dans un projet solaire.
À quoi sert l’assurance décennale photovoltaïque ?
L’assurance décennale, également appelée assurance de responsabilité civile décennale ou RCD, protège le maître d’ouvrage — le propriétaire du bâtiment — contre certains dommages liés aux travaux réalisés par un professionnel du bâtiment.
Son principe est simple : pendant dix ans à compter de la réception des travaux, l’entreprise peut être tenue responsable des dommages qui compromettent la solidité de l’ouvrage ou qui le rendent impropre à son usage. Dans le domaine photovoltaïque, cela peut concerner l’installation elle-même, mais aussi les éléments du bâtiment affectés par la pose.
Imaginez une installation intégrée à la toiture. Quelques années après la mise en service, des infiltrations apparaissent autour des panneaux. Si elles résultent d’une mauvaise étanchéité ou d’une fixation défectueuse, les conséquences peuvent dépasser le simple remplacement d’un joint : isolation dégradée, charpente humide, plafonds tachés… La garantie décennale peut alors être mobilisée, sous réserve des conditions prévues au contrat.
Cette assurance ne doit toutefois pas être confondue avec une garantie de rendement. Elle ne sert pas à compenser automatiquement une production électrique inférieure aux estimations commerciales. Une installation qui produit moins en raison d’un ombrage, d’une météo défavorable ou d’une estimation trop optimiste relève d’un autre sujet : responsabilité contractuelle, garantie commerciale, défaut matériel ou litige sur le devoir de conseil.
Une obligation pour les professionnels concernés
En France, tout professionnel dont l’activité peut engager sa responsabilité décennale doit souscrire une assurance avant l’ouverture du chantier. Cette obligation découle notamment de l’article 1792 du Code civil et de la loi Spinetta.
Les travaux photovoltaïques sont susceptibles d’entrer dans ce cadre lorsqu’ils touchent à la toiture, à l’étanchéité, à la structure du bâtiment ou à des équipements indissociables de l’ouvrage. La nature exacte de la couverture dépend cependant de la technique utilisée et du contrat souscrit par l’entreprise.
Un installateur sérieux doit donc pouvoir présenter une attestation d’assurance décennale en cours de validité. Ce document doit correspondre à l’activité réellement exercée. Une assurance couvrant uniquement la plomberie ou l’électricité générale ne suffit pas forcément pour une pose de panneaux photovoltaïques sur toiture.
La nuance est importante : disposer d’une attestation ne signifie pas que tous les travaux sont automatiquement garantis. Il faut vérifier les activités déclarées auprès de l’assureur, les procédés de pose couverts et les dates de validité.
Quels dommages peuvent être couverts ?
La décennale intervient lorsque le dommage atteint un niveau de gravité défini par la loi. Trois grandes situations peuvent être rencontrées dans le secteur photovoltaïque :
-
Une atteinte à la solidité de l’ouvrage : par exemple, une dégradation importante de la charpente ou un système de fixation qui compromet la stabilité d’une partie de la toiture.
-
Une impropriété à destination : le bâtiment ne peut plus être utilisé normalement, notamment à cause d’infiltrations importantes ou répétées provoquées par la pose.
-
Un dommage affectant un élément indissociable : certains équipements ne peuvent être démontés ou remplacés sans détériorer l’ouvrage ou une partie essentielle de celui-ci.
La frontière entre simple défaut et dommage décennal peut être délicate. Une petite fuite ponctuelle, rapidement réparée, ne relève pas nécessairement de la décennale. À l’inverse, des infiltrations persistantes qui rendent une pièce inutilisable ou détériorent durablement la structure peuvent entrer dans son champ.
Chaque dossier est donc apprécié selon les circonstances : origine du dommage, gravité, technique de pose, réception des travaux et clauses du contrat d’assurance. En cas de désaccord, une expertise peut être nécessaire.
Ce que la décennale ne couvre généralement pas
La garantie décennale n’est pas une assurance « tous risques photovoltaïques ». Elle ne prend pas automatiquement en charge les pannes courantes, les défauts d’entretien ou les pertes de production.
Elle ne remplace pas non plus :
-
la garantie de parfait achèvement, valable pendant l’année qui suit la réception pour les désordres signalés ;
-
la garantie de bon fonctionnement, souvent appelée garantie biennale, qui concerne certains équipements dissociables ;
-
la garantie constructeur des panneaux, de l’onduleur ou des micro-onduleurs ;
-
l’assurance dommages-ouvrage du propriétaire, lorsqu’elle est obligatoire et applicable au projet ;
-
un contrat de maintenance couvrant le nettoyage, le diagnostic ou le remplacement de pièces.
Une panne d’onduleur au bout de six ans sera généralement examinée au regard de la garantie du fabricant ou du contrat de maintenance. Un rendement inférieur aux prévisions devra être analysé techniquement : ombrage, encrassement, défaut de câblage, orientation, ventilation ou défaillance d’un module. La décennale n’a pas vocation à garantir un chiffre de production promis dans une brochure.
La différence entre assurance décennale et dommages-ouvrage
Ces deux assurances sont complémentaires, mais elles ne jouent pas le même rôle.
L’assurance décennale est souscrite par l’entreprise. Elle couvre sa responsabilité lorsque des dommages graves sont imputables à ses travaux.
L’assurance dommages-ouvrage est, en principe, souscrite par le maître d’ouvrage avant le début des travaux lorsqu’il s’agit de travaux relevant de la garantie décennale. Son intérêt est d’accélérer l’indemnisation, sans attendre que les responsabilités soient définitivement établies. L’assureur dommages-ouvrage indemnise rapidement les réparations, puis se retourne contre l’assureur décennal du professionnel responsable.
Pour une installation photovoltaïque sur une maison individuelle, la situation dépend de l’importance et de la nature des travaux. Une pose en surimposition, qui ne modifie pas la couverture de la même façon qu’une intégration au bâti, peut être traitée différemment. Il est prudent de demander une confirmation écrite à l’assureur ou au professionnel, plutôt que de se fier à une réponse vague.
Les documents à demander avant de signer
La vérification de l’assurance doit intervenir avant le démarrage du chantier, et idéalement avant la signature définitive du devis. Demandez les éléments suivants :
-
L’attestation décennale nominative, au nom exact de l’entreprise qui signe le devis ;
-
la période de validité, qui doit couvrir la date d’ouverture du chantier ;
-
la liste des activités garanties, avec une mention cohérente avec la pose de systèmes photovoltaïques ;
-
les coordonnées de l’assureur et le numéro de contrat ;
-
le devis et la facture, qui permettront de relier les travaux à l’entreprise assurée ;
-
l’identité des éventuels sous-traitants, car leur situation d’assurance peut aussi avoir son importance.
Vérifiez également que le nom commercial utilisé par l’installateur correspond bien à la raison sociale figurant sur l’attestation. Une marque, un site internet et une société juridiquement distincte peuvent parfois créer une confusion.
Un professionnel qui refuse de fournir son attestation, transmet un document illisible ou répond que « tout est couvert » sans précision mérite une vigilance particulière. Cette demande n’a rien d’excessif : elle fait partie des vérifications normales d’un chantier engageant plusieurs milliers d’euros.
Pose en toiture ou installation au sol : des risques différents
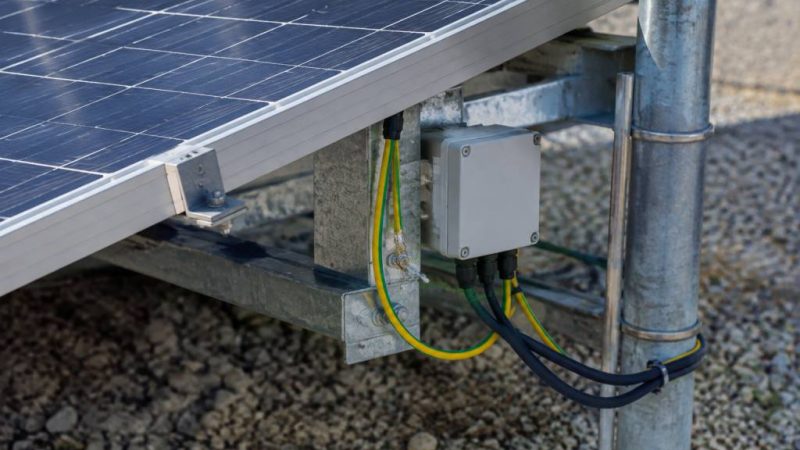
Le type d’installation influence fortement les risques assurantiels. Une centrale au sol, sur supports indépendants, intervient principalement sur les fondations, les structures et les raccordements électriques. Une pose sur toiture ajoute une question essentielle : l’étanchéité.
Dans les installations en surimposition, les panneaux sont fixés au-dessus de la couverture. Le système peut limiter les modifications du toit, mais il nécessite tout de même des ancrages parfaitement adaptés à la charpente et aux matériaux. Une tuile cassée, une fixation mal positionnée ou un passage de câble mal traité peut devenir un point d’entrée pour l’eau.
En intégration au bâti, les panneaux remplacent une partie de la couverture. Le soin apporté aux raccords, aux abergements et à l’évacuation de l’eau est alors déterminant. Dans les deux cas, la décennale ne dispense pas de vérifier la compétence technique de l’entreprise et la conformité du procédé employé.
Sur le terrain, les problèmes ne viennent pas toujours du panneau lui-même. Ils apparaissent parfois à l’interface entre plusieurs métiers : couvreur, électricien, charpentier et installateur solaire. C’est pourquoi un devis précis doit indiquer qui prend en charge la dépose éventuelle des tuiles, les reprises d’étanchéité, le cheminement des câbles et le raccordement électrique.
Comment choisir une couverture réellement adaptée ?
Pour comparer deux installateurs, ne vous arrêtez pas au prix affiché. Une offre légèrement moins chère peut devenir coûteuse si elle exclut les travaux de couverture ou si l’assurance ne correspond pas au procédé utilisé.
Posez des questions concrètes :
-
L’assurance couvre-t-elle la pose de panneaux photovoltaïques sur toiture existante ?
-
Le procédé d’intégration ou de fixation prévu est-il déclaré à l’assureur ?
-
Les travaux d’étanchéité et de couverture sont-ils inclus dans le périmètre assuré ?
-
L’entreprise intervient-elle directement ou fait-elle appel à un sous-traitant ?
-
Qui prend en charge les réparations en cas de fuite après la réception ?
-
Quelle procédure suivre en cas de sinistre et quels sont les délais de déclaration ?
Examinez aussi les limites et franchises. Une garantie peut être valide tout en prévoyant des exclusions ou des plafonds pour certains travaux. Le professionnel doit être capable de vous expliquer ces points avec des mots simples. Si la réponse ressemble à un cours de droit improvisé, demandez les documents contractuels et, si nécessaire, l’avis de votre assureur habitation.
Que faire en cas de dommage après l’installation ?
La première étape consiste à documenter le problème : photographies datées, description des symptômes, relevés de production, factures et échanges avec l’entreprise. En cas d’infiltration, prenez des mesures pour limiter l’aggravation du dommage, sans réaliser de réparation définitive avant le passage éventuel d’un expert.
Prévenez rapidement l’installateur par écrit, de préférence par courrier recommandé ou par un moyen permettant de conserver une preuve. Informez également votre assurance habitation. Elle peut organiser une intervention d’urgence et vous orienter vers la bonne procédure.
Si l’entreprise ne répond pas, a cessé son activité ou conteste sa responsabilité, contactez directement l’assureur indiqué sur l’attestation décennale. La réception des travaux est un document central : elle marque le point de départ des garanties et permet de dater précisément le début de la période décennale.
Pour un sinistre important, une expertise contradictoire peut être organisée. Ne démontez pas l’installation et ne faites pas remplacer les éléments litigieux sans conserver les preuves du dommage, sauf urgence liée à la sécurité ou à la protection du bâtiment.
Les bons réflexes à retenir avant la pose
Une installation solaire fiable commence bien avant la fixation du premier panneau. Avant de signer, prenez le temps de vérifier :
-
la solidité et l’état de la toiture ;
-
la compétence de l’installateur et ses qualifications éventuelles ;
-
la cohérence entre les travaux prévus et les activités mentionnées sur l’attestation décennale ;
-
la validité de l’assurance à la date d’ouverture du chantier ;
-
les garanties des panneaux, de l’onduleur et des autres équipements ;
-
les responsabilités de chaque intervenant, notamment en cas de sous-traitance ;
-
les modalités de réception, de maintenance et de déclaration d’un sinistre.
L’assurance décennale photovoltaïque n’est donc ni un argument marketing ni une formalité administrative à ranger dans un tiroir. C’est un filet de sécurité juridique et financier lorsque les travaux provoquent un dommage grave au bâtiment. Mais pour être utile, ce filet doit être correctement dimensionné : bonne entreprise, bonne activité déclarée, bon procédé de pose et documents conservés.
Dans un projet photovoltaïque, les électrons circuleront peut-être pendant trente ans. Les garanties, elles, ne fonctionneront que si les responsabilités ont été clairement établies dès le départ.